Cartão de Crédito Consignado (RMC) e Cartão Benefício (RCC): Entenda o Tema 1.414 do STJ e os Descontos Contínuos
Por que milhares de aposentados e servidores públicos identificam descontos mensais de Reserva de Margem Consignável que abatem apenas o mínimo da fatura.
O Problema no Dia a Dia
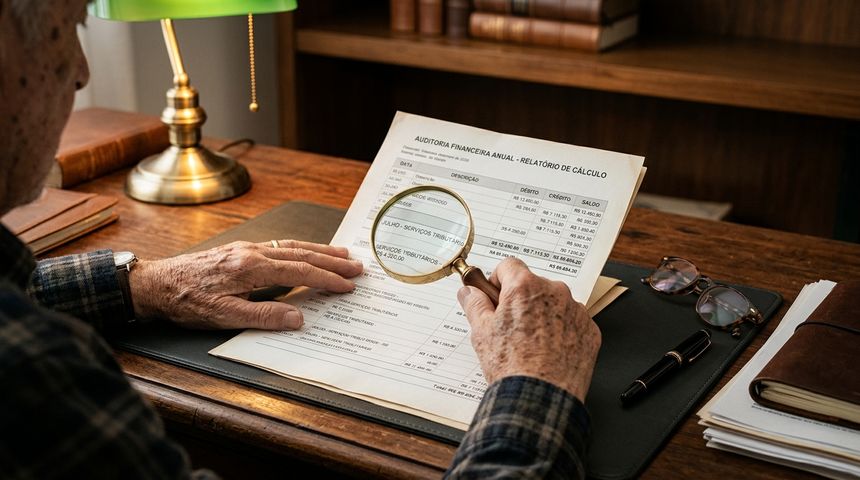
O servidor acredita ter contratado um empréstimo consignado comum com número fixo de parcelas, mas descobre anos depois que o desconto mensal no contracheque cobre apenas o encargo mínimo de um cartão de crédito, mantendo o saldo devedor quase intacto.
A Solução com Base Legal
Auditamos o histórico de rubricas do contracheque e os contratos de adesão para verificar a existência de faturas, saques complementares e termos de consentimento esclarecido, orientando o bloqueio administrativo de novas emissões e a revisão técnica cabível.
Ao examinar atentamente o contracheque de um servidor público ou o extrato de pagamento de um aposentado, duas siglas aparecem com frequência crescente nas linhas de descontos facultativos: RMC (Reserva de Margem Consignável), vinculada ao cartão de crédito consignado, e RCC (Reserva de Cartão Consignado de Benefício).
Qual a diferença técnica entre o Empréstimo Consignado e o Cartão RMC/RCC?
Em um contrato de empréstimo consignado tradicional, o servidor recebe um valor líquido determinado e sabe exatamente em quantas parcelas fixas (por exemplo, 72, 84, 96 ou 144 meses, conforme o convênio) a obrigação será integralmente amortizada e extinta.
Na modalidade de cartão de crédito consignado (RMC) ou cartão benefício (RCC), quando o cliente realiza o chamado “saque mediante utilização do limite do cartão” sem utilizar o plástico para compras e sem quitar o saldo total via boleto complementar, o desconto automático em folha de pagamento (geralmente limitado a 5% para RMC e 5% para RCC) cobre apenas o pagamento mínimo da fatura mensal. O saldo remanescente sofre a incidência mensal de encargos rotativos de cartão consignado, fazendo com que a dívida se prolongue por anos sem amortização substancial do principal.
A atuação do STJ (Tema 1.414), da Senacon e da Autorregulação Bancária
Diante do expressivo volume de ações judiciais em que consumidores relatam erro substancial na contratação — afirmando que desejavam contratar empréstimo consignado comum e não cartão de crédito com reserva de margem —, o Superior Tribunal de Justiça afetou o Tema 1.414 para uniformizar critérios objetivos sobre a validade da contratação, o dever de informação qualificada previsto no Código de Defesa do Consumidor e os prazos prescricionais aplicáveis.
Paralelamente, a Secretaria Nacional do Consumidor (Senacon) e o sistema de Autorregulação do Crédito Consignado (Febraban/ABBC) estabeleceram exigências mais rígidas de comprovação de contratação (como biometria facial e termo de consentimento destacado) para coibir ofertas irregulares.
Como identificar se o seu contracheque possui RMC ou RCC ativa
Na análise pericial realizada pelo Grupo Soluções Financeiras, nossa equipe verifica rubrica por rubrica se há descontos contínuos sem prazo final exibido no demonstrativo de pagamento. Quando identificada a presença de RMC ou RCC, orientamos o servidor sobre os canais oficiais de solicitação da cópia integral do contrato e o encaminhamos ao departamento jurídico para análise individualizada da documentação.
📚 Fontes Públicas e Referências Oficiais Citadas nesta Matéria
Em cumprimento ao nosso compromisso editorial de transparência absoluta, todas as informações jurídicas, normativas e econômicas desta matéria podem ser conferidas diretamente nos portais oficiais abaixo:
- 📌 Superior Tribunal de Justiça (STJ) — Pesquisa Oficial de Temas Repetitivos e Afetação sobre Cartão de Crédito Consignado (Tema 1.414) — https://processo.stj.jus.br/repetitivos/temas_repetitivos/
- 📌 Secretaria Nacional do Consumidor (Senacon / Ministério da Justiça) — Portal de Defesa do Consumidor e Monitoramento de Crédito Consignado — https://www.gov.br/mj/pt-br/assuntos/seus-direitos/consumidor
- 📌 Federação Brasileira de Bancos (Febraban) — Autorregulação do Crédito Consignado e Regras de Transparência — https://www.autorregulacaobancaria.com.br/